【世界の不動産事情・第10回】
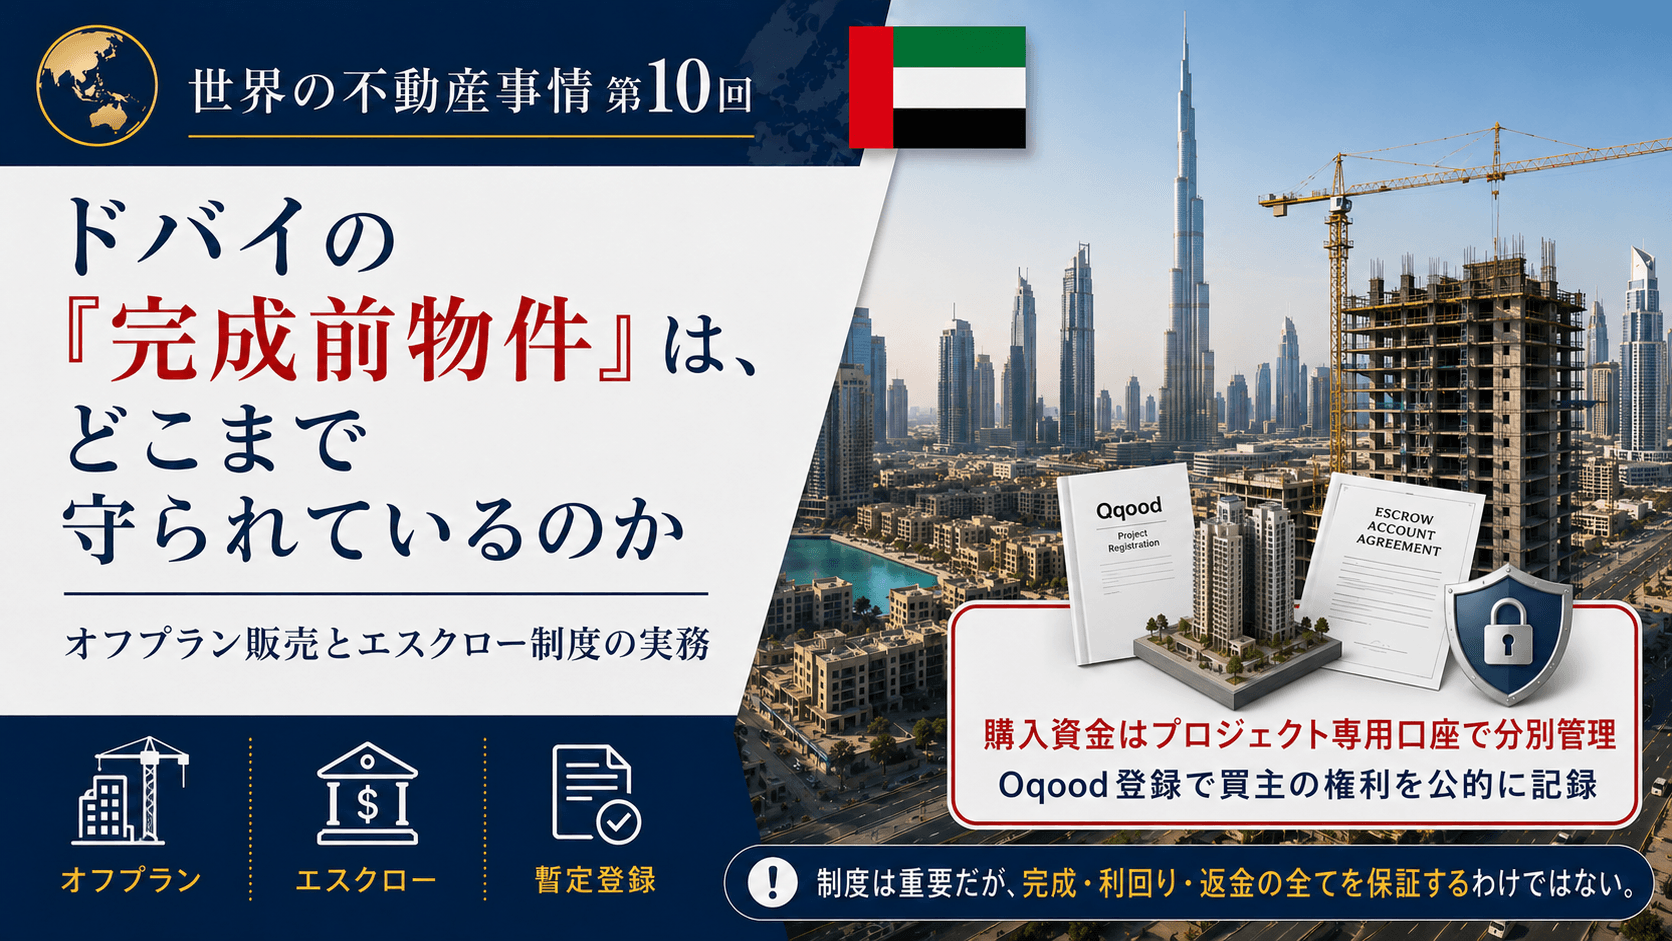
オフプラン販売とエスクロー制度の実務
ドバイの不動産市場では、建物が完成する前に住戸を購入する「オフプラン販売」が広く利用されています。
購入者は、完成済みの建物を確認して代金を支払うのではなく、設計図、完成予想図、モデルルーム、販売資料、売買契約などを基に購入を決めます。代金も、契約時から完成・引渡しまでの間に分割して支払う方式が一般的です。
完成前に購入する以上、完成済み物件にはないリスクがあります。
建設工事が予定どおり進まない 引渡し時期が延びる 完成した住戸が契約時の想定と異なる 開発会社の資金繰りが悪化する 市況変化により売却価格や賃料が下がる
ドバイでは、こうしたリスクに対応するため、プロジェクト専用のエスクロー口座、開発会社とプロジェクトの登録、完成前売買の暫定登記、工事進捗の監督など、複数の制度が設けられています。
しかし、エスクロー口座があるからといって、完成、引渡し、投資収益、返金のすべてが無条件に保証されるわけではありません。
本稿では、2026年7月25日時点のドバイ首長国の法令とDubai Land Department(DLD)の公表情報に基づき、オフプラン購入者がどこまで守られ、どの部分を自ら確認しなければならないのかを整理します。
1.本稿の対象は「UAE全体」ではなくドバイ首長国
アラブ首長国連邦は、ドバイ、アブダビなど7つの首長国から構成されています。不動産の登録や開発規制には首長国ごとの制度があるため、「UAEのオフプラン制度」と一括りにすることはできません。
本稿で扱うのは、ドバイ首長国におけるDLDおよびReal Estate Regulatory Agency(RERA)の制度です。
外国人はドバイのすべての地域で無制限に不動産を取得できるわけではありません。外国人によるフリーホールド所有などが認められるのは、ドバイ首長が指定した地域です。オフプラン物件を検討する際には、物件が外国人による取得可能地域にあるか、取得する権利がフリーホールドか長期賃借権かを確認する必要があります。
2.開発会社は、自由に完成前販売を始められるわけではない
ドバイでは、開発会社が土地を確保していない状態や、必要な行政承認を得ていない状態で、自由にオフプラン販売を開始することは認められていません。
Law No.13 of 2008では、開発会社が土地を取得し、関係当局の承認を得る前に、プロジェクトを開始したり、完成前住戸を販売したりすることを禁止しています。また、完成前販売の対象となる住戸は、DLDの暫定不動産登録簿に登録される必要があります。
DLDの2026年7月時点のプロジェクト登録手続では、主として次の要件が示されています。
開発会社がDLDのシステムに登録されていること 土地の権利証が存在すること 行政機関が承認した設計図や建築許可があること マスターデベロッパーの承認があること プロジェクト専用のエスクロー口座を開設すること 工事完成率、銀行保証または現金預託のいずれかにより、30%相当の保証を確保すること
現在のDLDサービス条件では、この30%相当の保証について、工事を30%まで完成させる方法、工事価額の30%をカバーする銀行保証、または30%相当額の現金預託という選択肢が示されています。
したがって、販売広告が存在することだけでは、プロジェクトが正式に承認・登録されている証拠にはなりません。購入前にDLD上の登録状況を確認する必要があります。
3.エスクロー口座は「開発会社の一般口座」ではない
ドバイのエスクロー制度では、オフプラン購入者やプロジェクト融資者から受け取る資金を、対象プロジェクト専用の銀行口座へ入金します。
エスクロー口座は、開発会社名義の自由に使える一般口座ではなく、プロジェクト名義で開設され、そのプロジェクトの建設目的に限定して使用される口座です。
一つの開発会社が複数のプロジェクトを実施する場合、それぞれのプロジェクトに別々のエスクロー口座を設けなければなりません。また、口座内の資金は、原則として開発会社の一般債権者による差押えの対象になりません。
口座を管理できるのは、UAE中央銀行の免許を受け、RERAからエスクロー口座管理機関として承認された銀行または金融機関です。口座管理機関は収支報告をDLDへ提出し、DLDは必要に応じて口座情報や会計資料を確認できます。
さらに、完成証明書の取得後も、エスクロー口座全額が直ちに開発会社へ渡されるわけではありません。法令上、口座総額の5%は留保され、購入者名義で住戸が登録されてから1年後に開発会社へ交付されます。
この留保制度は、完成直後に発生する可能性がある工事・引渡し上の問題へ対応するための追加的な安全措置です。
4.販売代金を仲介会社や担当者の口座へ送ってはいけない
オフプラン物件を購入する際に、特に慎重に確認すべきなのが送金先です。
ドバイの実施規則では、仲介会社がオフプラン住戸の販売代金を受け取った場合、その金銭は対象プロジェクトのエスクロー口座へ入金しなければなりません。仲介会社が自社口座へ入金したままにしたり、エスクロー口座へ入金する前に仲介手数料を差し引いたりすることは認められていません。
購入者は、少なくとも次の事項を照合する必要があります。
送金先の銀行名 口座名義 プロジェクト名 エスクロー口座番号 開発会社から発行された公式請求書 売買契約上の支払先
担当者個人、仲介担当者、無関係なマーケティング会社、開発会社の一般運転口座などへの送金を求められた場合には、その理由を確認しなければなりません。
Dubai RESTでは、対象プロジェクトのエスクロー口座番号を確認できます。送金指示とDubai REST上の情報が一致していることを確認することが、基本的な不正防止策となります。
5.エスクロー口座の資金は、自由に引き出せるわけではない
エスクロー制度の目的は、購入者の支払った資金が、開発会社の他事業や一般運転資金へ無制限に流用されることを防ぐことです。
DLDのエスクロー口座支出機能を利用するためには、開発会社が所定の申請を行い、口座管理機関とDLDの審査を受けます。現行手続では、3か月以内に発行された技術報告書、プロジェクトの財務リスク基準への適合、銀行保証、開発会社の自己資金、建設融資、工事進捗などが確認対象となります。
つまり、購入者の支払金が入金されたからといって、開発会社がその全額を直ちに引き出せるわけではありません。
ただし、エスクロー口座から適法に支出された建設費等は、その後も口座内に残り続けるわけではありません。工事が進行するほど、資金は建設費、設計費、請負費用などへ使用されます。
そのため、エスクロー口座が存在することと、購入者が支払った金額全額が常時口座に残っていることは同じではありません。
6.Oqoodへの登録は、エスクロー口座とは別の保護である
オフプラン物件では、支払金の管理だけでなく、購入者の契約上の権利をDLDへ登録することも重要です。
Law No.13 of 2008では、完成前住戸に関する売買その他の権利処分は、DLDの暫定不動産登録簿へ登録しなければ効力を認めないと定めています。
この登録に利用されるのがOqoodシステムです。
DLDは、オフプラン住戸の売買をOqoodを通じて暫定登録するサービスを提供しています。開発会社が売買契約書や購入者情報を登録し、手続結果は購入者へ電子的に交付されます。
ここで注意すべきなのは、暫定登録と完成後の権利証は同じではないという点です。
建設中:暫定不動産登録簿への登録 完成・引渡し後:正式な不動産登録簿への移行と権利証の発行
Oqoodへの登録は、完成前の購入者が誰であるかを公的に記録する制度です。しかし、それだけで建物が完成したことや、正式な所有権移転が完了したことを意味するものではありません。
契約後は、開発会社から「登録手続中」と説明されるだけで終わらせず、実際にDLDの暫定登録が完了しているかを確認する必要があります。
7.工事進捗はDubai RESTで確認できる
ドバイでは、購入者が開発会社からの報告だけに依存せず、DLDの公式システムでプロジェクト情報を確認できます。
Dubai RESTおよびProject Status Enquiryでは、主として次の情報を確認できます。
プロジェクトの登録状況 工事完成率 現地の工事写真 プロジェクトの状態 エスクロー口座番号 購入者の支払予定額
工事完成率は、DLDが承認した技術監査または技術報告に基づいて表示されます。
ただし、表示される完成率は、確認時点までに完了した工事割合です。
完成率が50%だからといって、予定期間の半分で完成することを保証するものではありません。工事後半には設備工事、行政検査、インフラ接続、完成証明、引渡し準備などがあるため、完成率と残り期間が単純に比例するとは限りません。
8.エスクロー制度が守るものと、守らないもの
エスクロー制度が主として守るのは、購入者が支払った資金の管理方法です。
具体的には、次のような保護があります。
プロジェクトごとに資金を分別する 他のプロジェクトへの流用を抑制する 開発会社の一般債権者による差押えから分離する DLDと口座管理機関が収支を監督する 工事進捗等に応じて支出を管理する プロジェクト未完成時の完成・返金手続を設ける
一方、法令の対象範囲から見れば、エスクロー制度が直接保証するものではない事項もあります。
契約書記載日どおりの完成 完成予想図と完全に同一の仕上がり 将来の売却価格 想定賃料や表面利回り 為替差益 サービスチャージの水準 開発会社の経営存続 あらゆる事情における即時・全額返金
エスクロー口座は、国が購入者の投資元本を保証する預金保険ではありません。
資金を適切に管理する制度であって、投資結果そのものを保証する制度ではないという区別が必要です。
9.工事が遅れた場合と、正式に中止された場合は異なる
プロジェクトの「遅延」と「中止」は、法的に同じ状態ではありません。
完成予定日を過ぎても工事が継続している場合、直ちにプロジェクトが中止されたことにはなりません。購入者の権利は、売買契約に記載された完成日、延長期間、不可抗力条項、支払条件、仕様変更条項などによって左右されます。
購入者は、一定の場合に裁判所へ契約解除を求めることができます。実施規則では、開発会社が最終売買契約の交付を正当な理由なく拒んだ場合、RERAが提示する工事進捗と支払いの連動を拒んだ場合、契約仕様から重大に逸脱した場合などが例示されています。
一方、RERAが正式にプロジェクトを中止した場合には、監査人がプロジェクトの資金状況、購入者の支払額、エスクロー口座の残高、支出済み金額を確認します。
実施規則では、エスクロー口座内の資金等について、中止決定から14日以内に返金手続を行うことが定められています。口座残高が不足する場合には、開発会社が原則として中止決定から60日以内に不足額を返還しなければなりません。ただし、正当な理由がある場合、RERAが期間を延長することがあります。
法令上の返還義務が定められていても、実際の返金時期は、口座残高、開発会社の支払能力、監査、紛争・司法手続などに影響される可能性があります。
10.買主も自由に契約を撤回できるわけではない
エスクロー制度は購入者を保護する制度ですが、購入者が契約後に自由に支払いを止めたり、無条件で契約を解除したりできる制度ではありません。
購入者が売買契約上の支払義務などに違反した場合、開発会社はDLDへ通知し、DLDによる確認後、購入者へ30日間の履行通知を行います。
それでも違反が解消されない場合、プロジェクト完成率に応じて、開発会社が契約を解除し、一定額を留保できる制度があります。
プロジェクトの状態 開発会社が契約解除時に留保できる上限 完成率80%超 住戸価格の40%まで 完成率60%以上80%以下 住戸価格の40%まで 工事開始済み・完成率60%未満 住戸価格の25%まで 開発会社の責任によらず未着工、またはRERAによる中止 購入者への全額返還
完成率80%超の場合には、開発会社が契約を維持して残代金を請求する、または住戸を競売に付して未払金を回収する選択肢もあります。
したがって、市況の悪化、為替変動、融資不成立、個人的な資金不足などを理由として、買主が一方的に契約から離脱できるとは限りません。
契約解除条項を確認せずに購入すると、支払済み金額の一部または住戸価格に対する一定割合を失う可能性があります。
11.購入前に確認すべき実務項目
ドバイのオフプラン物件を検討する際には、販売価格や支払プランだけでなく、少なくとも次の事項を確認する必要があります。
開発会社・仲介会社
DLDの公式サービスで、開発会社、仲介会社、担当ブローカー、営業免許、広告・販売許可の有効性を確認します。
プロジェクト
DLDへの登録、工事状況、土地の権利、建築許可、外国人取得可能地域、エスクロー口座の有無を確認します。
送金
プロジェクト名義の公式エスクロー口座であることをDubai RESTと照合し、送金ごとに正式な領収書を保管します。
暫定登録
売買契約締結後、Oqoodを通じた暫定登録が実際に完了しているかを確認します。
売買契約
完成予定日だけではなく、次の条項を確認する必要があります。
完成日の延長・猶予期間 不可抗力の定義 住戸面積の増減 仕様・設備の変更 支払いと工事進捗の関係 買主・開発会社双方の債務不履行 契約解除と返金 完成前の転売・契約上の地位移転 引渡し時の検査・不具合対応 サービスチャージ 準拠法、裁判、仲裁 投資採算
販売会社が提示する想定賃料だけではなく、完成後の供給量、管理費、家具・内装費、賃貸仲介費、空室、為替、売却費用まで含めて計算します。
まとめ
ドバイのオフプラン物件には、開発会社・プロジェクトの登録、30%相当の保証、プロジェクト専用エスクロー口座、Oqoodによる暫定登録、DLDによる工事進捗監督など、購入者を保護する複数の制度があります。
特にエスクロー口座は、購入者の資金を開発会社の一般資金から分離し、他のプロジェクトへの流用を抑える重要な仕組みです。
しかし、エスクロー口座の存在だけで、物件の完成、予定日どおりの引渡し、品質、賃料、売却価格、返金時期のすべてが保証されるわけではありません。
オフプラン購入で必要なのは、単に「エスクロー口座があるか」を確認することではありません。
開発会社は登録されているか。 プロジェクトはDLDに承認されているか。 送金先は正しいエスクロー口座か。 購入者の権利はOqoodへ登録されているか。 工事進捗と支払いは合理的に連動しているか。 契約解除時に何を失う可能性があるか。
これらを一つずつ確認することで、初めて制度上の保護が実際の購入者保護として機能します。
ドバイのエスクロー制度は、リスクを消す制度ではありません。
資金の流れを管理し、リスクを確認可能な状態にする制度なのです。
※ドバイ法令の英訳版には、解釈上の相違がある場合はアラビア語原文が優先される旨が記載されています。実際の購入、契約解除、返金請求、紛争対応については、契約内容を踏まえ、ドバイの不動産法務に対応する弁護士等による個別確認が必要です。